미국주식 양도소득세 계산하는 방법과 지방소득세 계산하는 방법을 쉽게 설명해드리겠습니다.
해외주식은 1년(1월1일~12월31일)에 기본공제 연250만원을 받을 수 있습니다.
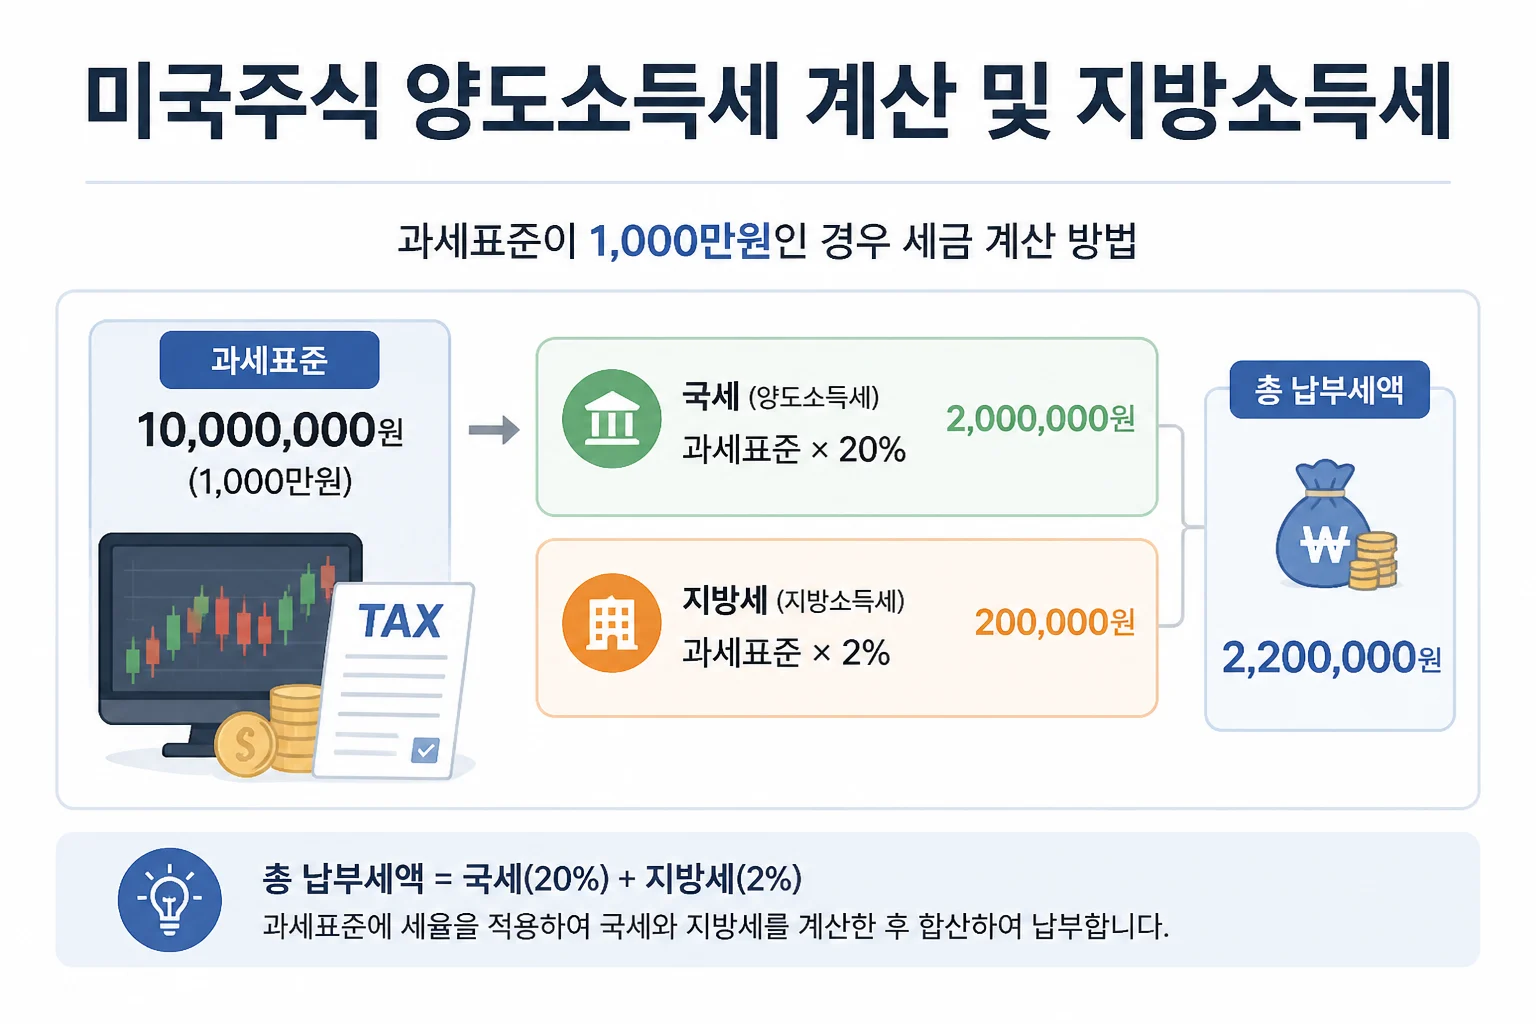
그리고 수익이 발생하면 총 22%(국세 20%, 지방세 2%)의 세금을 납부해야합니다.
여기서 국세, 지방세를 어떻게 계산하는지가 참 헷갈립니다.
먼제 과세표준을 계산해야하는데 과세표준이 1000만원이 나왔다고 하면
– 국세 : 과세표준 X 20%
예) 10,000,000 X 0.2 = 2,000,000
– 지방세 : 과세표준 X 2%
예 ) 10,000,000 X 0.02 = 200,000
총 : 2,200,000을 납부하면 됩니다.
온라인 신고 주소
국세 : 홈택스(https://hometax.go.kr/)
지방세 : 위택스(https://www.wetax.go.kr/main.do)
미국주식(해외주식)에서 발생한 양도차익은 기본적으로 ‘양도가액 – 취득가액 – 필요경비’ 방식으로 양도소득금액을 산출한 뒤 과세표준과 세율을 적용해 양도소득세를 계산합니다. 이후 지방소득세는 양도소득세 산출세액을 바탕으로 함께 납부하는 구조라, 먼저 국세(양도소득세) 계산 흐름을 정확히 잡는 것이 중요합니다.
이 글에서는 미국주식 양도소득세를 계산할 때 필요한 항목(양도가액·취득가액·필요경비·공제 등)을 어떤 순서로 정리해야 하는지, 그리고 지방소득세까지 포함해 ‘총 세액’을 확인하는 체크 절차를 안내합니다. (개인별 요건·세율 적용은 신고 시점의 기준과 본인 상황에 따라 달라질 수 있으므로, 마지막에 확인해야 할 포인트도 함께 드립니다.)
1) 계산에 먼저 필요한 값: 양도가액·취득가액·필요경비부터 정리
미국주식 양도소득세(국세)를 계산하려면, 우선 ‘양도차익’을 구성하는 3가지 요소를 숫자로 확정해 두는 게 출발점입니다.
- 양도가액: 주식을 팔 때 실제로 발생한 금액(거래수수료·환전 관련 정리 여부는 본인 자료 기준으로 신고서에 맞게 검토)
- 취득가액: 주식을 살 때의 실제 비용
- 필요경비: 주식 양도와 관련해 실제로 지출했음을 증빙할 수 있는 비용
국세(양도소득세)의 기본 흐름은 ‘양도소득금액 = 양도가액 – 취득가액 – 필요경비(등) – 공제’ 형태로 안내됩니다. 따라서 실제 신고 단계에서는 각 항목을 ‘어떤 증빙으로 뒷받침할지’까지 같이 묶어두면, 지방소득세까지 포함해 총 납부세액을 계산·검토할 때 흔들림이 줄어듭니다.
2) 양도소득세 산출 순서: ‘세액계산 흐름도’대로 과세표준까지
두 번째는 세금을 ‘계산식’ 관점에서 끊어 읽는 단계입니다. 실무에서는 보통 다음 순서로 생각하면, 입력값을 누락하거나 순서를 헷갈릴 가능성이 줄어듭니다.
- 양도소득금액(또는 양도차익) 구성(양도가액 – 취득가액 – 필요경비 등)
- 과세표준 단계(해당되는 공제/적용 구조가 있으면 그 반영)
- 세율 적용 및 산출세액 계산
국세청 안내에서는 주식 등 양도소득세 세액계산 흐름을 제시하면서, 신고 과정에서 양도가액·취득가액·필요경비 등의 입력이 중요한 점을 보여줍니다. 즉, 지방소득세를 계산하려면 먼저 ‘양도소득세 산출세액’이 확정되어야 하므로, 신고 화면/계산 로직에서 요구하는 입력 항목을 끝까지 채우고 결과가 어떻게 나오는지 확인하는 과정이 필요합니다.
주의: 해외주식의 경우에도 기본적인 ‘양도소득세 계산 틀’은 같되, 본인 케이스(보유·거래 형태, 적용되는 규정 등)에 따라 세율 유형이나 공제 적용이 달라질 수 있습니다. 그래서 “대충 비슷한 사례 세율”로 계산을 끝내기보다는, 신고 시 세율 종류를 확인하는 절차까지 포함해 점검하는 편이 안전합니다.
3) 지방소득세까지 포함해 총세액 확인하기: 국세 확정 → 지방세 신고
지방소득세까지 포함해 ‘총 납부세액’을 확인하려면, 핵심은 순서입니다. 먼저 국세(양도소득세) 계산 결과(산출세액)를 확정하고, 그 결과를 바탕으로 지방소득세 신고/납부 절차로 넘어갑니다.
정부24 안내처럼 양도소득세 신고·납부는 관할세무서에 신고하는 구조로 설명되며, 신고 과정에서 양도소득금액 계산명세서(또는 주식양도소득금액 계산명세서)와 필요경비 관련 증빙 등 제출/입력 포인트가 함께 안내됩니다. 이후 지방소득세는 별도 신고 흐름(예: 위택스 사용)을 거치는데, 지방세 신고 안내에서 위택스 경로가 안내되어 있어 실제 처리 단계에서 길을 잃을 위험을 줄여줍니다.
실수 방지 체크리스트(지방소득세까지 연결되는 지점)
- 국세 신고 단계에서 양도가액/취득가액/필요경비(증빙 근거)를 끝까지 정리했는가
- 국세 계산 결과(산출세액)를 기준으로 지방소득세 신고 화면에서 참조/반영되는 값이 무엇인지 확인했는가
- “국세는 계산했는데 지방세까지 반영”처럼 중간에 멈추지 않고, 지방세 신고까지 동일한 기준으로 맞춰서 검토했는가
이 체크를 통과하면, ‘미국주식 양도소득세 + 지방소득세’의 총액을 좀 더 일관된 기준으로 확인할 수 있습니다.
4) 마지막 점검: 증빙·세율 유형·계산 결과의 일관성
계산을 마쳤다고 해서 끝이 아닙니다. 특히 해외주식 양도는 입력 항목이 많아, 작은 누락이 전체 세액에 영향을 주기 쉽습니다. 마지막 점검은 아래 기준으로 정리해 보세요.
- 증빙 정합성: 필요경비로 넣은 항목이 실제 지출 증빙으로 연결되는지
- 세율 유형 확인: 신고 과정에서 세율 종류가 자동 추정/도우미 등으로 안내되는 구간이 있다면, 본인 내역과 맞는지 확인
- 결과 일관성: 국세(양도소득세) 계산 결과를 기준으로 지방소득세 신고 단계로 넘어갔는지
국세청 자료에서는 신고 절차 전반(전자신고 방법, 입력 흐름, 세율 선택 도우미 등)을 안내하고 있으니, 본인이 사용하려는 신고 경로(홈택스/손택스 등)에서 어떤 단계에서 무엇을 확인해야 하는지 흐름을 한 번 훑어두는 것이 좋습니다.
이런 점검을 한 뒤에도 확신이 어렵다면, 최소한 본인 입력값(양도가액·취득가액·필요경비)과 신고서 출력 결과를 기준으로 “어떤 항목이 세액을 바꿨는지”까지 확인하고 넘어가는 것이 안전합니다.
미국주식 양도소득세를 지방소득세까지 포함해 계산하려면, 먼저 ‘양도가액·취득가액·필요경비’를 증빙과 함께 확정하고, 그 결과를 기준으로 양도소득세(국세) 산출세액을 확정한 뒤 지방소득세 신고 단계에서 같은 기준으로 총 납부세액을 맞추는 순서가 가장 중요합니다.
다음 행동은 간단합니다. 이번 글의 흐름대로 계산에 필요한 항목(양도가액/취득가액/필요경비)을 본인 거래 내역에 맞게 정리하고, 신고 화면에서 세율 유형 및 최종 산출세액이 어떻게 나오는지 확인해 보세요.